
Por Claudio Caballero
Director Ejecutivo de CC Business Advisors
El mercado de combustibles a nivel mundial se enfrenta a una importante subida de precios debido a factores geopolíticos como el bloqueo del estrecho de Ormuz y la guerra en Ucrania. Pero, realmente, ¿por qué esto afecta a Latinoamérica si esas regiones no son su principal fuente de suministro? Para entenderlo, debemos partir de cómo funciona el mercado mundial de los combustibles.
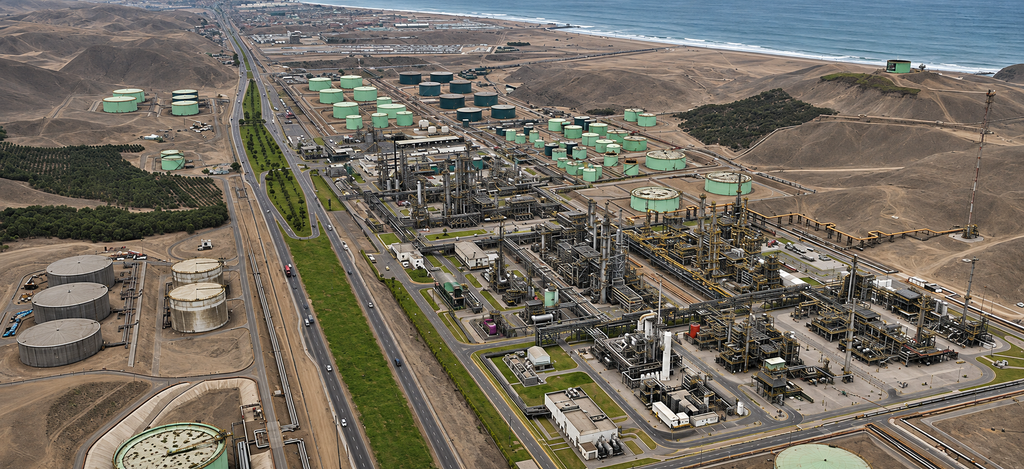
Actualmente, el principal productor de crudo del mundo es Estados Unidos, que produce principalmente crudo ligero que exporta a diversos países e importa crudo pesado para procesarlo en sus refinerías. Pero ¿por qué importa crudo si es el principal productor? Esto se debe a la configuración de sus refinerías. Para producir combustibles líquidos, principalmente diésel y gasolinas, de una manera costoeficiente, las refinerías requieren una combinación de distintas calidades de crudo. Esta combinación varía en función de las características técnicas de una refinería. Es por ello que las refinerías de Estados Unidos dependen aún de una importante cantidad de importaciones de crudo pesado.
Ahora bien, Venezuela es un país con importantes recursos de crudo extrapesado por ello tiene sentido el interés de Estados Unidos en ese país. Rusia es un gran productor de ambos (pesado y ligero), por lo que también tienen sentido los acuerdos que buscan liberar su crudo al mercado. Por el estrecho de Ormuz transitan unos 20 millones de barriles diarios, aproximadamente el 25% del comercio mundial de petróleo transportado por mar, transitan por el estrecho; el 80% tiene como destino Asia.
Exportaciones a través del estrecho de Ormuz por destino (2025)
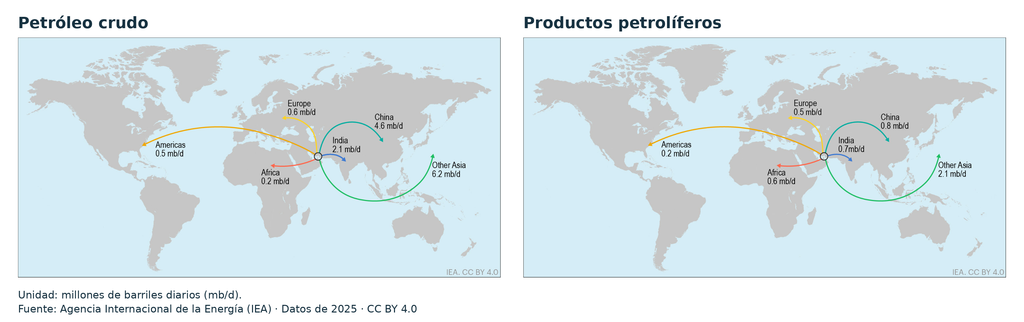
Fuente: EIA
Pero si los países de Latinoamérica se abastecen principalmente de crudo ligero y diésel provenientes de la costa del golfo, ¿por qué se ven tan afectados? Aquí entra el concepto de costo de oportunidad: ante la escasez de crudo proveniente de Medio Oriente, los mercados afectados pueden recurrir a Estados Unidos para abastecerse. Esto hace que, para estas empresas de combustible, pueda ser económicamente más rentable vender su crudo y diésel a los destinos que ofrecen mejores precios, presionando las cotizaciones en función de la oferta y la demanda.
Esta subida de precios de los combustibles a nivel internacional afecta al costo del flete marítimo, a la disponibilidad de producto en el mercado, al precio de los productos derivados de hidrocarburos y, como consecuencia, al precio de los alimentos básicos e insumos que requieren transporte.
Ante lo anterior, que no se puede controlar, ¿cuál es la solución para el Perú?
Las guerras, pandemias y eventos ambientales o sociales pueden volver a interrumpir el abastecimiento. El país debería contar con un mejor inventario de seguridad que, si bien no soluciona el problema de las subidas, permite atender temporalmente la demanda mientras se restablece el suministro. Además, una mejor distribución del almacenamiento mejoraría la preparación ante cierres de puertos por oleajes anómalos, bloqueos de carreteras o situaciones de falta de suministro global, dando al país tiempo para reaccionar.
En el Perú, la demanda de diésel y gasolinas crece a un ritmo de entre el 3 % y el 6 % por año, dependiendo de la región geográfica, pero la capacidad de almacenamiento no acompaña ese crecimiento y está distribuida de forma no uniforme: más del 50 % del almacenamiento de hidrocarburos líquidos se concentra en la costa central del país (Callao, Lima e Ica suman 54,7 %), así como cerca del 89 % del almacenamiento de GLP (Pisco, Lima y Callao). Además, la operación de los terminales con amarraderos multiboyas está expuesta al oleaje.
Concentración del almacenamiento de diésel y GLP en la costa central del Perú
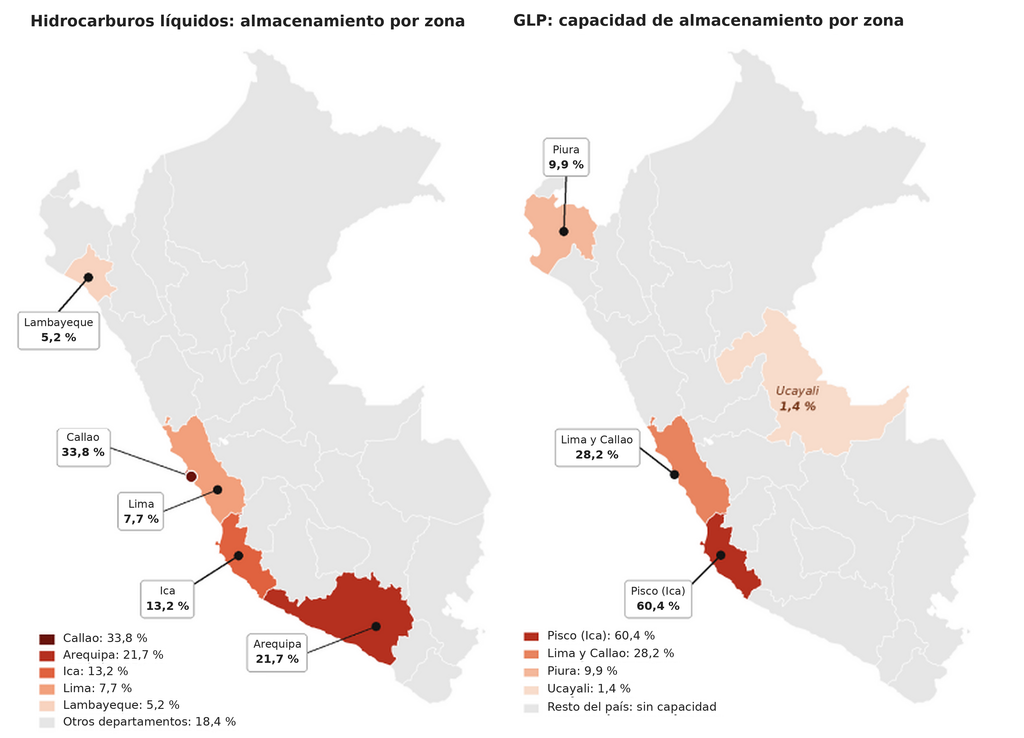
Fuente: Osinergmin
¿Esto se soluciona obligando a las empresas privadas a construir más almacenamiento?
No necesariamente. Construir un tanque de almacenamiento puede tomar unos pocos meses, y construir un terminal alrededor de dos años. Sin embargo, la obtención de la certificación ambiental y las demás autorizaciones requeridas antes de la construcción y del inicio de la operación puede extender el plazo total del proyecto hasta seis o siete años. Esto implica mantener decenas de millones de dólares comprometidos sin generar ingresos durante un periodo prolongado. Ante esa incertidumbre, el inversionista privado se lo piensa dos veces antes de invertir.
¿Cuál es, entonces, la solución?
Fomentar el desarrollo de infraestructura logística por parte del sector privado, con procesos técnicos menos engorrosos. Para ello, es necesario revisar la articulación de las normas técnicas aplicables y uniformizar los criterios de evaluación. En el Perú, las diferencias de interpretación pueden generar incertidumbre para los proyectos. Si se reduce el tiempo de entrada en operación de una instalación logística y hay mayor certidumbre en las evaluaciones, las empresas estarán más motivadas a invertir porque el riesgo es mucho menor.
El Estado, a su vez, debe contar con un sistema de reserva estratégica, articulado con los inventarios de seguridad de las empresas, principalmente de diésel, gasolinas y GLP, en instalaciones distribuidas estratégicamente en el país, con responsabilidades y mecanismos de financiamiento definidos. CORES, en España, ofrece una referencia de gestión de existencias estratégicas; la Agencia Internacional de la Energía coordina respuestas entre sus países miembros ante interrupciones del suministro
Fomentar que más empresas entren al cabotaje marítimo de combustibles es también una forma de mejorar la flexibilidad del abastecimiento, porque hoy pocos buques hacen cabotaje y tienen que saltar entre puertos. Cuando uno se cierra, van a otro o se quedan esperando, lo que puede retrasar las entregas a otros terminales.
Fomentar el transporte ferroviario de combustibles, con la construcción de vías férreas entre terminales, es también una forma de reducir el riesgo de desabastecimiento. Asimismo, la construcción de ductos para combustibles entre terminales y refinerías, como los que tienen muchos países de Latinoamérica y Europa, ofrecerían una alternativa ante el cierre de puertos, donde su viabilidad técnica y económica lo justifique.
Finalmente, el Perú no puede evitar las crisis internacionales, pero sí puede reducir el riesgo de que cada una se convierta también en una crisis de abastecimiento y mitigar su impacto sobre los precios. No hay una sola solución: son muchas las que, combinadas, darían al país una mejor capacidad de afrontar interrupciones y reducir los sobrecostos logísticos. Se requiere un compromiso que no solo implique al sector privado, sino también al Estado, con una estrategia nacional que incluya simplificación regulatoria e inversión en infraestructura estratégica.
Claudio Caballero
Director Ejecutivo de CC Business Advisors
Fuentes y Referencias
Hinostroza, K. (2026, 5 de noviembre). Felipe Cantuarias pide reformar sistema de regalías y permisos para recuperar inversión en hidrocarburos. Rumbo Minero. https://www.rumbominero.com/peru/noticias/hidrocarburos/felipe-cantuarias-regalias-y-permisos-inversion-en-hidrocarburos/ Rumbo Minero
International Energy Agency. (2026, febrero). Strait of Hormuz. https://www.iea.org/about/oil-security-and-emergency-response/strait-of-hormuz
Instituto de Ingenieros de Minas del Perú. (2025, 9 de octubre). IPE: Exceso de trámites y retos técnicos explican el 75 % del retraso en proyectos mineros. https://iimp.org.pe/noticias/semaforo-minero/interna/ipe-exceso-de-tramites-y-retos-tecnicos-explican-el-75-del-retraso-en-proyectos-mineros
Redacción EC. (2026, 18 de noviembre). Declaran en emergencia por ocho meses abastecimiento nacional de combustible por fenómeno El Niño. El Comercio. https://elcomercio.pe/economia/peru/gobierno-declara-en-emergencia-por-ocho-meses-actividades-abastecimiento-nacional-de-combustible-por-el-fenomeno-el-nino-ultimas-noticia/